Assurance Opel pour deuxième véhicule du foyer
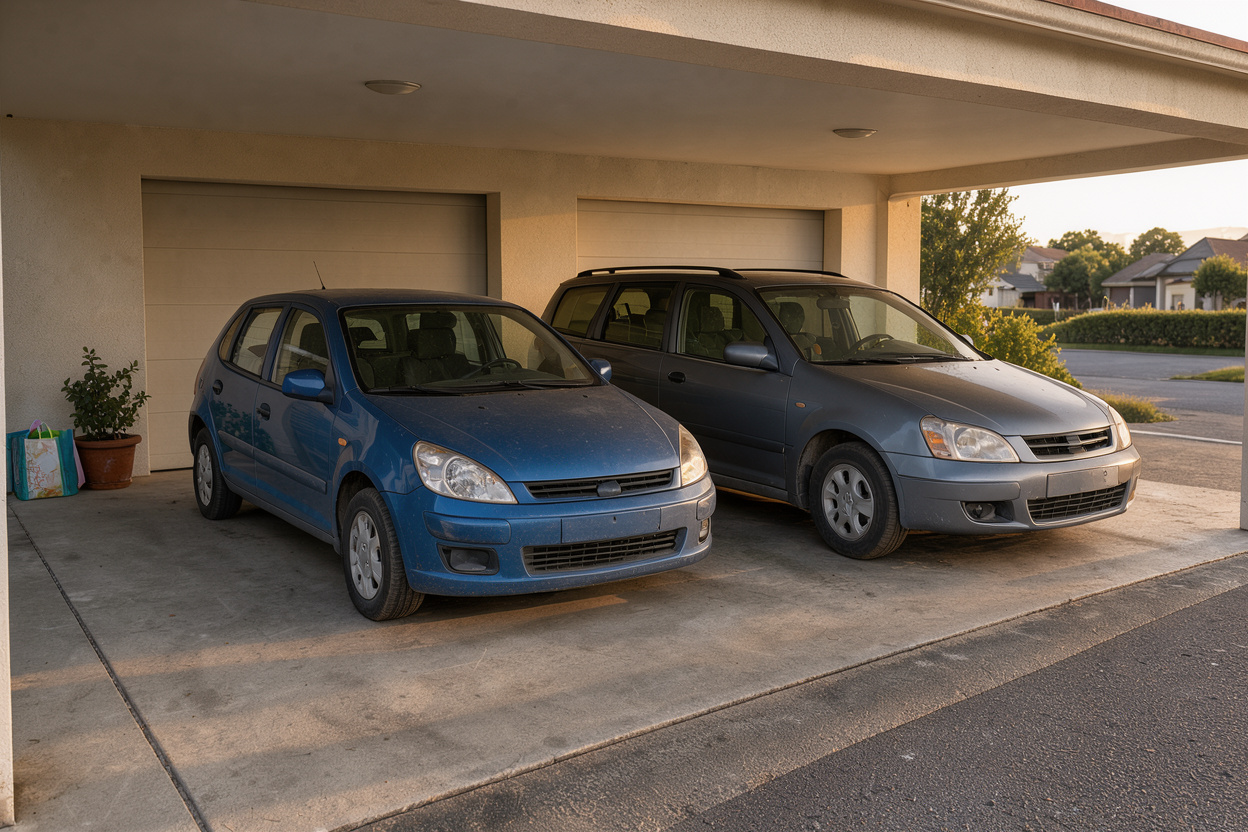
Un foyer qui accueille une deuxième Opel — pour un conjoint, un enfant qui prend son permis ou simplement pour séparer les usages — se pose vite la même question : faut-il un contrat séparé, et que devient le bonus-malus déjà acquis sur la première voiture ? Entre le contrat multi-véhicules proposé par certains assureurs et les règles qui encadrent le coefficient de réduction-majoration, la réponse tient en quelques principes simples, mais souvent mal compris.
À retenir
– Chaque Opel du foyer doit avoir son propre contrat d’assurance et sa propre attestation, même si un seul assureur gère les deux véhicules.
– Le bonus-malus (article A121-1 du code des assurances) est attaché à un conducteur principal et à un contrat : il ne se partage pas automatiquement entre deux voitures.
– Le contrat multi-véhicules apporte surtout un avantage de gestion et, selon les assureurs, une remise commerciale — pas une fusion des coefficients.
– Le second véhicule doit être immatriculé à son propre nom (ou cotitulaire) et assuré avant sa première utilisation.
Un contrat par véhicule, même si l’assureur est le même
En France, l’assurance responsabilité civile automobile est obligatoire pour tout véhicule terrestre à moteur. Cette obligation s’apprécie véhicule par véhicule : chaque Opel en circulation doit disposer de sa propre attestation d’assurance. Regrouper deux voitures chez le même assureur ne dispense donc jamais d’un contrat distinct pour chacune.
Contrat multi-véhicules est le nom donné à une offre commerciale qui permet de rattacher plusieurs véhicules d’un même foyer à un seul assureur. Elle apporte une gestion administrative centralisée : un seul espace client, une échéance regroupée, parfois une facturation unique. Cette formule ne modifie ni la nature ni l’indépendance juridique de chaque contrat. Les garanties, les franchises et l’historique de sinistres restent propres à chaque véhicule assuré.
L’intérêt principal du regroupement reste pratique : moins de démarches en cas de modification (changement d’adresse, ajout d’un conducteur) et un point de contact unique en cas de sinistre. Certains assureurs y associent une remise tarifaire, mais elle n’a rien d’automatique ni de réglementé. Elle dépend uniquement de la politique commerciale de chaque compagnie, ce qui justifie de comparer les offres avant de regrouper systématiquement ses contrats.
Le bonus-malus ne se partage pas entre deux voitures du foyer
C’est le point le plus mal compris : ajouter une deuxième Opel au foyer n’entraîne pas de partage automatique du bonus acquis sur la première.
Le coefficient de réduction-majoration, encadré par l’article A121-1 du code des assurances, part d’une valeur de 1 lors de la première souscription. Il diminue de 5 % pour chaque année sans sinistre responsable, jusqu’à un plancher de 0,50. Il augmente de 25 % par sinistre responsable, jusqu’à un plafond de 3,50. En cas de responsabilité partagée, la majoration n’est que de 12,5 %.
Conducteur principal est le terme désignant, sur un contrat, la personne considérée comme l’utilisatrice habituelle du véhicule assuré. C’est à elle qu’est rattaché le coefficient de ce contrat précis. Ce coefficient suit le conducteur lorsqu’il change de véhicule ou d’assureur. Mais il reste attaché à ce conducteur et à ce contrat : il ne se divise pas entre deux voitures possédées simultanément par des personnes différentes du même foyer. Le bon bonus obtenu par un parent sur son Opel ne profite donc pas automatiquement à l’enfant qui prend le volant de la seconde voiture. Si ce dernier est déclaré conducteur principal du second contrat, il démarre en principe au coefficient 1, sauf s’il peut justifier d’un historique d’assurance antérieur en tant que titulaire de contrat.
Bien choisir le conducteur principal du second véhicule
Ce choix a des conséquences directes sur le tarif. Deux situations se présentent le plus souvent dans un foyer qui ajoute une Opel :
- Le second véhicule est utilisé principalement par une personne qui a déjà un historique d’assurance à son nom (même sur un autre véhicule) : son propre coefficient peut alors s’appliquer au nouveau contrat.
- Le second véhicule est destiné à un conducteur sans antécédent (jeune conducteur, personne qui n’a jamais été titulaire d’un contrat) : il démarre au coefficient de référence, indépendamment du bonus des autres membres du foyer.
Il est possible de déclarer un conducteur secondaire ou occasionnel sur chacun des deux contrats. Cela permet une certaine souplesse d’usage sans transférer de bonus. La question de la fréquence d’utilisation du second véhicule — un usage occasionnel plutôt que quotidien — relève d’un autre sujet, traité séparément sur ce site, et n’est pas développée ici. Elle porte sur le niveau de garanties et de kilométrage adapté, pas sur le sort du bonus-malus.
La réduction tarifaire multi-véhicules : une remise commerciale, pas un droit
Quand un assureur affiche une remise « multi-véhicules », il s’agit d’un avantage commercial librement fixé. Il peut porter sur la cotisation du second contrat, sur les deux contrats, ou se limiter à certaines garanties. Aucune obligation légale n’impose ce type de réduction : elle varie d’un assureur à l’autre et doit être vérifiée poste par poste avant de conclure qu’un regroupement est financièrement avantageux.
La fédération professionnelle France Assureurs représente les sociétés d’assurance en France. Elle rappelle que les conditions tarifaires et les remises commerciales relèvent de la politique propre à chaque assureur, sans barème réglementaire commun. Avant de regrouper deux Opel chez le même assureur pour bénéficier d’une remise multi-véhicules, il est donc utile de comparer :
- le montant réel de l’économie annoncée par rapport à deux contrats distincts, potentiellement chez des assureurs différents ;
- les conditions de résiliation si l’un des deux véhicules est vendu en cours d’année, notamment si le contrat groupé implique une seule échéance ;
- les garanties proposées sur chaque véhicule, qui peuvent différer (un véhicule récent en tous risques, un véhicule plus ancien au tiers, par exemple).
Carte grise et déclaration du second véhicule Opel
Chaque véhicule doit disposer de son propre certificat d’immatriculation. Le titulaire de la carte grise doit correspondre à la personne assurée à titre principal. Il peut aussi figurer comme cotitulaire si plusieurs membres du foyer partagent la propriété du véhicule. Avant toute mise en circulation, l’Opel doit être couverte par une attestation d’assurance valide correspondant à cette immatriculation : conduire un véhicule non assuré, même pour un court trajet, constitue une infraction.
En pratique, l’ordre des démarches est le suivant : obtenir la carte grise du second véhicule au nom du bon titulaire, souscrire ou étendre le contrat d’assurance en conséquence, puis conserver l’attestation à bord avant tout déplacement.
Ce qu’il faut vérifier avant de regrouper ses contrats
Le regroupement chez un même assureur simplifie la gestion mais mérite d’être comparé objectivement à deux contrats séparés :
- Le contrat multi-véhicules facilite-t-il réellement les démarches (un seul interlocuteur, une échéance commune) au point de compenser une éventuelle différence de tarif ?
- Les garanties de chaque véhicule restent-elles adaptées à son usage propre, ou le regroupement pousse-t-il à uniformiser des niveaux de couverture qui ne conviennent pas aux deux voitures ?
- En cas de sinistre sur l’un des véhicules, l’autre contrat du foyer est-il concerné d’une quelconque manière ? En règle générale, non : les historiques restent distincts par contrat.
Questions fréquentes
Le bonus-malus se partage-t-il entre deux véhicules du même foyer ?
Non. Le coefficient de réduction-majoration prévu par l’article A121-1 du code des assurances est rattaché à un conducteur principal et à un contrat donné. Deux Opel du même foyer, assurées séparément, conservent chacune leur propre historique.
Faut-il un contrat d’assurance différent pour chaque voiture du foyer ?
En principe oui : l’obligation d’assurance s’applique véhicule par véhicule. Un contrat multi-véhicules permet de regrouper la gestion chez un seul assureur, mais chaque Opel garde un contrat, des garanties et un historique de sinistres qui lui sont propres.
Qui doit être déclaré conducteur principal du second véhicule du foyer ?
Le membre du foyer qui l’utilise le plus régulièrement. Ce choix détermine le coefficient de départ applicable à ce contrat : un conducteur avec un historique d’assurance à son nom peut faire valoir son propre bonus, tandis qu’un conducteur sans antécédent démarre au coefficient de référence.
En résumé
Ajouter une deuxième Opel au foyer implique presque toujours un second contrat d’assurance, même lorsque l’assureur est le même que pour la première voiture. Le contrat multi-véhicules simplifie la gestion administrative et peut s’accompagner d’une remise commerciale. Mais il ne fusionne jamais les coefficients bonus-malus : chaque véhicule et son conducteur principal conservent leur propre historique, encadré par l’article A121-1 du code des assurances. Avant de souscrire, il vaut mieux vérifier qui sera déclaré conducteur principal du second véhicule, s’assurer que la carte grise correspond bien au bon titulaire, et comparer l’économie réelle du regroupement par rapport à deux contrats distincts.
Pour aller plus loin, consultez nos guides pratiques, notre sélection de la meilleure assurance, la FAQ ou le lexique de l’assurance auto. Voir aussi : Assurance Opel et bonus : comment le conserver, Assurance Opel et malus : comment il impacte le prix, Assurance Opel avec résiliation antérieure et Assurance Opel Corsa d’occasion.