Assurance Opel Mokka : prix et garanties
La cotisation d’assurance d’une Opel Mokka ne se lit pas sur une grille unique : elle dépend de la formule choisie, de la motorisation, du profil du conducteur, de son historique et de l’usage du véhicule. Ce qui est imposé est en revanche identique pour tous : la garantie de responsabilité civile, seule assurance obligatoire pour un véhicule à moteur. Tout le reste (dommages au véhicule, vol, incendie, bris de glace, protection du conducteur, assistance) relève de garanties facultatives, dont le contenu précis change d’un contrat à l’autre. Cet article présente le cadre légal, les formules courantes et les points à comparer avant de souscrire pour une Mokka, sans avancer de montant, puisqu’aucun chiffre ne serait valable pour tous les profils.
À retenir
– La responsabilité civile est obligatoire pour toute Opel Mokka, quelle que soit sa motorisation (article L211-1 du Code des assurances).
– Les formules « tiers », « intermédiaire » et « tous risques » n’ont pas de définition légale unique : la liste des garanties se lit dans le contrat.
– La cotisation varie selon le profil, le bonus-malus, l’usage, le lieu de stationnement et la formule ; elle ne se déduit pas du seul modèle.
– Le choix de la formule se raisonne selon l’âge du véhicule, sa valeur et la capacité à supporter une réparation à ses frais.
– En cas de désaccord persistant avec un assureur, la Médiation de l’assurance peut être saisie après la réclamation interne.
Une Mokka, plusieurs motorisations : ce que l’assureur regarde
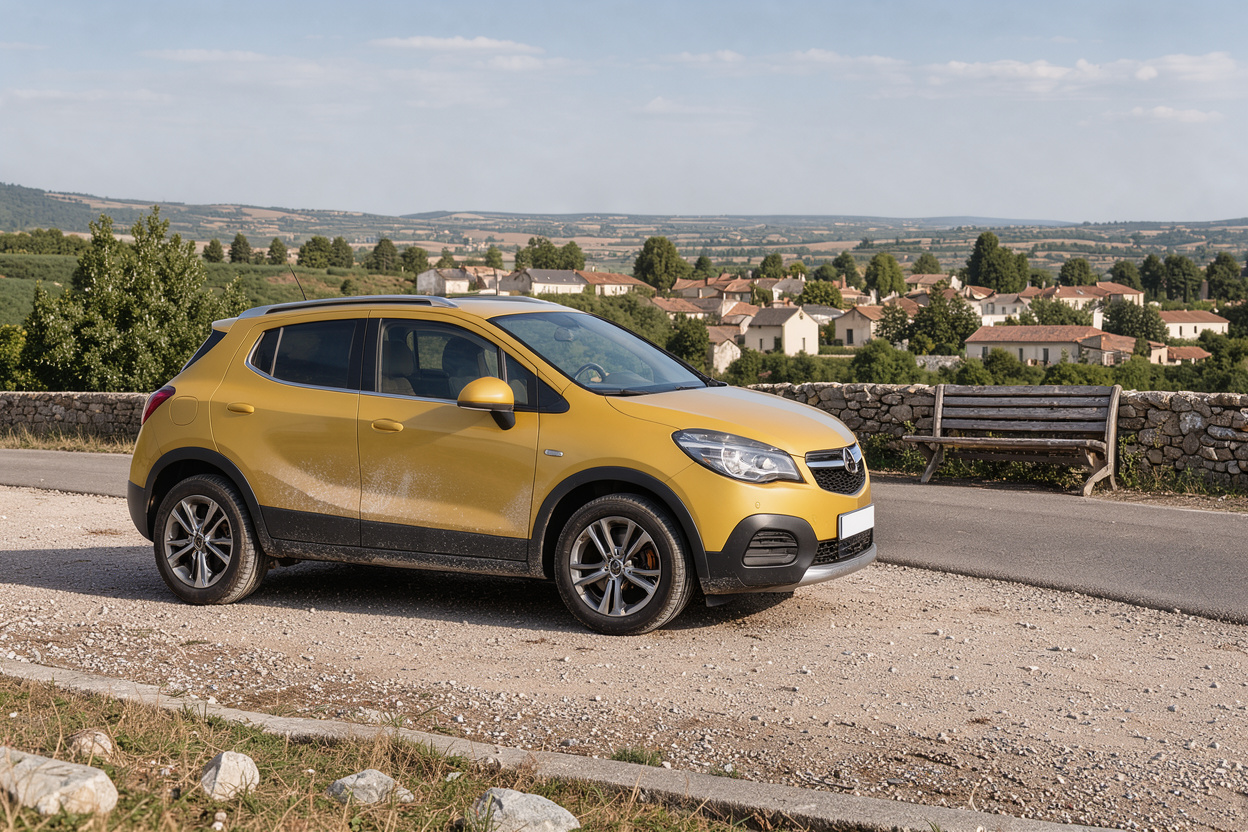
La Mokka actuelle est un SUV urbain compact. D’après la page encyclopédique consacrée au modèle, sa seconde génération a été présentée en juin 2020, commercialisée à partir de décembre 2020 et construite sur la plateforme CMP du groupe PSA, à Poissy. Elle a été proposée en essence (moteur trois cylindres 1.2 turbo en plusieurs niveaux de puissance), brièvement en diesel, puis en version électrique baptisée Mokka-e, avant l’arrivée d’une variante hybride en 2024 et d’un restylage la même année.
Pour l’assurance, cette diversité compte à plusieurs niveaux. Le contrat désigne le véhicule par sa marque, son modèle, sa version, sa date de première mise en circulation et sa valeur. Une Mokka essence de première main et une Mokka électrique d’occasion ne posent pas les mêmes questions : la seconde suppose de regarder comment le contrat traite la batterie et la recharge. Les tarifs ne sont donc pas interchangeables d’une version à l’autre, et les informations à déclarer (date de mise en circulation, usage, garage ou stationnement dans la rue) doivent correspondre à la réalité, faute de quoi la garantie peut être contestée en cas de sinistre.
Pour les détails propres à la version électrique, l’article consacré à la Mokka en version électrique et à ses points d’attention complète cette présentation générale.
Ce que la loi impose à tout propriétaire de Mokka
L’article L211-1 du Code des assurances, consulté sur Légifrance, impose à toute personne physique ou morale, autre que l’État, dont la responsabilité civile peut être engagée à raison de dommages subis par des tiers dans la survenance desquels un véhicule est impliqué, de couvrir cette responsabilité par une assurance pour faire circuler ce véhicule. Le texte précise qu’un véhicule s’entend de tout véhicule terrestre à moteur, remorque comprise, et que le contrat couvre aussi la responsabilité du gardien ou du conducteur, même non autorisé, ainsi que celle des passagers. En cas de vol du véhicule, le contrat ne couvre pas les dommages subis par les auteurs, coauteurs ou complices du vol.
Sur le plan pratique, la fiche de service-public sur la garantie de responsabilité civile rappelle que cette garantie indemnise les tiers : autres conducteurs, piétons, cyclistes, propriétaires de biens endommagés, mais aussi les passagers du véhicule. Elle ne couvre ni les blessures du conducteur responsable, ni les dommages à son propre véhicule. La même fiche mentionne les sanctions en cas de défaut d’assurance : amende, immobilisation ou confiscation du véhicule, suspension du permis, et prise en charge personnelle de l’indemnisation des victimes.
France Assureurs précise pour sa part que, depuis le 1er avril 2024, la carte verte et le macaron d’assurance ne sont plus exigés pour les véhicules immatriculés en France : les contrôles s’appuient sur le fichier national des véhicules assurés. Cela ne dispense pas de conserver l’attestation d’assurance, notamment pour les démarches liées à un sinistre.
Tiers, intermédiaire, tous risques : lire les formules
Les trois appellations les plus courantes sont commerciales. Elles regroupent des garanties dont la composition dépend de chaque assureur.
La formule au tiers correspond en principe à la responsabilité civile seule, avec les garanties de base du contrat (défense, recours, assistance selon les produits). Elle protège les autres, pas la Mokka de l’assuré.
La formule intermédiaire, aussi appelée « tiers étendu » ou « tiers plus », ajoute une sélection de garanties facultatives. Les combinaisons les plus fréquentes associent le bris de glace, le vol, l’incendie, parfois les événements climatiques ou les catastrophes naturelles. Les garanties retenues et leurs plafonds figurent aux conditions particulières.
La formule tous risques combine la responsabilité civile et la garantie « dommages tous accidents », qui indemnise les dommages subis par le véhicule même lorsque le conducteur est responsable, avec ou sans tiers identifié. Elle est en général complétée par le vol, l’incendie et le bris de glace.
La fiche de service-public consacrée aux garanties facultatives et à l’assurance « tous risques » distingue précisément la garantie « dommages tous accidents » de la garantie « dommages collision », qui ne joue que lors d’un choc avec un tiers identifié. Elle rappelle aussi que la composition d’un contrat « tous risques » varie selon l’assureur et que les exclusions contractuelles s’appliquent : conduite sans permis valide, faute intentionnelle, conduite sous l’emprise de l’alcool ou de stupéfiants, courses ou circuits.
Pour approfondir chaque niveau de couverture, deux articles du site détaillent ce que couvre une formule au tiers et ce que couvre une formule tous risques.
Les facteurs qui font varier la cotisation
Le mot « prix » du titre recouvre un ensemble de paramètres que l’assureur évalue. Aucune somme n’est donnée ici, parce que deux conducteurs de la même Mokka obtiennent des résultats différents. Les paramètres généralement pris en compte sont les suivants.
- Le conducteur : âge, ancienneté du permis, éventuelle période de conduite accompagnée, historique d’assurance. Pour un permis récent, les textes encadrent la majoration appliquée : l’article A335-9-1 du Code des assurances la plafonne et prévoit qu’elle diminue de moitié après chaque année sans sinistre responsable.
- Le bonus-malus : le coefficient de réduction-majoration, régi par l’annexe à l’article A121-1 du Code des assurances. Selon ce texte, il part de 1 ; il baisse de 5 % après chaque année sans sinistre responsable et augmente de 25 % pour un sinistre responsable, avec une réduction de moitié de la majoration en cas de responsabilité partielle dans certaines situations. Il ne peut pas descendre sous 0,50 ni dépasser 3,50, et après deux années consécutives sans sinistre, il ne peut plus excéder 1.
- L’usage : trajets domicile-travail, usage privé seul, kilométrage annuel déclaré.
- Le stationnement : garage fermé, parking, voie publique, département ou commune.
- Le véhicule : version, valeur, date de mise en circulation, équipements de sécurité et d’aide à la conduite.
- Les options : franchises, plafonds de garantie, assistance, véhicule de remplacement, protection juridique.
La manière dont la franchise est calculée sur un contrat Opel mérite une lecture attentive : une franchise plus élevée réduit souvent la cotisation, mais augmente le reste à charge lors d’un sinistre.
Quelle formule pour quelle Mokka ?
Aucune formule n’est la meilleure en soi. Le raisonnement repose sur trois questions.
Quelle est la valeur du véhicule ? Pour une Mokka récente, dont la valeur vénale reste élevée, une réparation de carrosserie ou de pare-chocs à la charge de l’assuré peut représenter un effort important : une garantie dommages tous accidents prend alors du sens. Sur un exemplaire plus ancien, la valeur d’indemnisation, calculée selon la valeur de remplacement à dire d’expert et non selon le prix d’achat, diminue, et une formule intermédiaire peut suffire.
Où le véhicule stationne-t-il ? Une voiture garée sur la voie publique est plus exposée au vol, au vandalisme et aux chocs en stationnement qu’une voiture remisée dans un garage fermé. La garantie vol et la garantie dommages tous accidents sont alors à examiner.
Quel est l’usage ? Un véhicule utilisé quotidiennement en ville est plus souvent concerné par de petits chocs. Un usage occasionnel change le raisonnement.
La garantie bris de glace, dont le contenu et la franchise varient, concerne souvent le pare-brise mais pas toujours les optiques, le toit ou les vitres latérales : le détail est traité dans l’article sur la garantie bris de glace d’un contrat Opel.
Sécurité du modèle et incidence sur l’assurance
Les équipements de sécurité d’un véhicule figurent parmi les éléments que l’assureur peut prendre en compte, sans que la note d’un test soit un critère automatique de cotisation. Euro NCAP a évalué la Mokka de seconde génération en 2021 et lui a attribué quatre étoiles. Sur la fiche de l’évaluation, les scores publiés sont de 73 % pour la protection des occupants adultes, 75 % pour les enfants, 58 % pour les usagers vulnérables et 64 % pour les aides à la sécurité. Le document relève une bonne tenue dans l’essai de choc latéral et signale des points faibles, notamment la protection du cou de l’enfant de dix ans dans le choc frontal et la réponse du freinage d’urgence autonome dans le scénario voiture contre voiture. Parmi les équipements de série mentionnés figurent l’alerte de ceinture, le maintien de voie et la surveillance de la vigilance du conducteur.
Ces informations concernent la version testée en 2021. Les évolutions ultérieures de la gamme, notamment le restylage de 2024, ne sont pas couvertes par cette fiche, et un équipement présent sur une version peut être absent d’une autre. Pour l’assurance, l’élément déterminant reste la description exacte du véhicule figurant sur la carte grise et sur le contrat.
Un litige avec l’assureur : les recours
Un désaccord peut porter sur le refus de garantie, l’évaluation d’un dommage ou le calcul d’une indemnité. La démarche commence par une réclamation écrite auprès du service client de l’assureur. Si le désaccord persiste, La Médiation de l’assurance, dont le site est ouvert au public, propose un formulaire en ligne et un test d’éligibilité de quelques minutes. Elle intervient pour les litiges relatifs à la souscription, à l’interprétation ou à l’application d’un contrat souscrit auprès d’un assureur ou d’un intermédiaire adhérent, après la réclamation interne, et tant qu’aucune action en justice n’est engagée. Son site indique avoir reçu 46 830 saisines en 2025, dont 45 % ont été jugées recevables. La Médiation ne remplace pas un juge : sa proposition de solution n’oblige pas les parties de la même manière qu’un jugement.
Pour un sinistre en cours, les délais et modalités de déclaration figurent dans les articles du site consacrés à la déclaration d’un sinistre Opel.
FAQ
Une Mokka électrique s’assure-t-elle comme une Mokka essence ?
L’obligation légale est la même : la responsabilité civile. Les différences portent sur les garanties facultatives : traitement de la batterie, de la recharge, du câble et de l’incendie survenant pendant la charge. Ces points dépendent du contrat.
La formule au tiers suffit-elle pour une Mokka récente ?
Elle satisfait à l’obligation légale, mais elle n’indemnise pas les dommages de la Mokka de l’assuré. Pour un véhicule récent, la question est de savoir si l’on peut supporter seul le coût d’une réparation ou d’un vol.
Le modèle seul détermine-t-il la cotisation ?
Non. L’assureur tient compte du conducteur, de son coefficient de bonus-malus, de l’usage, du lieu de stationnement, de la formule et des franchises. Le modèle n’est qu’un élément parmi d’autres.
Que faire si l’assureur refuse de garantir un sinistre ?
Demander le refus par écrit avec sa motivation, relire les conditions générales et particulières, adresser une réclamation à l’assureur, puis, si le désaccord persiste, saisir La Médiation de l’assurance dans les conditions qu’elle publie.
Conclusion
Assurer une Opel Mokka revient à combiner une obligation commune (la responsabilité civile) et des choix personnels : formule, franchises, options. Le modèle, sa motorisation et sa date de mise en circulation servent de base, mais le profil du conducteur, le bonus-malus, l’usage et le stationnement pèsent tout autant. Le bon réflexe consiste à comparer les garanties ligne par ligne dans les conditions générales, à mesurer ce qu’une franchise laisse à sa charge, et à déclarer avec exactitude les informations demandées. Les sources officielles citées ici permettent de vérifier chaque règle avant de signer.