Déclarer un sinistre pour son Opel
Pour déclarer un sinistre concernant votre Opel, il faut prévenir votre assureur, c’est-à-dire l’entreprise qui figure sur votre contrat et votre attestation, et non le constructeur ni le concessionnaire. Le délai fixé par le contrat ne peut pas être inférieur à cinq jours ouvrés, ramenés à deux jours ouvrés en cas de vol. La déclaration passe par le canal prévu au contrat (espace en ligne, application, courrier, agence, téléphone) et s’appuie, en cas d’accident avec un tiers, sur un constat amiable, papier ou numérique. Tout le reste, de l’expertise à l’indemnisation, découle de cette première étape.
À retenir
– L’interlocuteur est l’assureur de l’Opel, quel que soit l’endroit où le véhicule a été acheté ou est entretenu.
– L’article L113-2 du Code des assurances impose un délai contractuel d’au moins cinq jours ouvrés, deux en cas de vol ; un retard n’est sanctionné que si l’assureur prouve qu’il lui a causé un préjudice.
– Le constat amiable, y compris via l’application e-constat auto, a la même valeur juridique en version papier ou numérique.
– Photos, coordonnées, circonstances précises et pièces justificatives accélèrent le traitement du dossier.
– En cas de désaccord persistant, la Médiation de l’assurance peut être saisie gratuitement après la réclamation écrite.
À qui déclarer le sinistre d’une Opel ?
La déclaration s’adresse à l’assureur avec lequel le contrat a été conclu. Ce point paraît évident, mais il prête à confusion, car le nom d’Opel apparaît à plusieurs endroits du parcours d’un automobiliste : concession, atelier de la marque, assistance du constructeur, offres de financement. Aucun de ces acteurs n’est chargé de recevoir une déclaration au titre de votre contrat d’assurance, sauf s’il agit expressément comme intermédiaire de l’assureur, ce que les documents contractuels précisent.
Les coordonnées utiles figurent sur les conditions particulières, sur l’avis d’échéance et sur l’attestation d’assurance. Si l’Opel est en location longue durée, en crédit-bail ou en flotte d’entreprise, le titulaire du contrat n’est pas toujours le conducteur : la déclaration passe alors par le gestionnaire du parc ou le loueur, dont la procédure interne s’ajoute à celle de l’assureur.
Deux situations se distinguent. Une simple panne relève surtout de l’assistance, et la déclaration de sinistre n’est pas toujours nécessaire. Un dommage (choc, vol, incendie, bris de glace, événement climatique) impose en revanche de déclarer pour que les garanties concernées puissent jouer. Une même situation peut relever des deux, par exemple un accident qui immobilise le véhicule sur la route.
Quel délai et quelles conséquences en cas de retard ?
L’article L113-2 du Code des assurances prévoit que l’assuré déclare le sinistre dans le délai fixé par le contrat, lequel ne peut pas être inférieur à cinq jours ouvrés, et à deux jours ouvrés pour le vol. Le contrat peut allonger ces délais, jamais les raccourcir. Le texte précise aussi qu’une sanction pour déclaration tardive, comme une déchéance de garantie, ne peut être opposée à l’assuré que si l’assureur établit que le retard lui a causé un préjudice. Elle ne joue pas non plus lorsque le retard résulte d’un cas fortuit ou de force majeure.
Pour en savoir plus, consultez notre article sur le délai de déclaration d’un sinistre. Le décompte part du moment où vous avez eu connaissance du sinistre, pas nécessairement de sa survenance : un choc de stationnement découvert le lendemain, ou une effraction constatée au retour de vacances, ouvre un délai à partir de la découverte. Les conditions générales précisent ce que le contrat entend par jour ouvré. Le plus prudent reste de déclarer le jour même ou le lendemain, ce qui évite toute discussion et lance sans attendre l’organisation de l’expertise. Le sujet est approfondi dans l’article sur le délai à respecter pour prévenir son assureur.
Quels canaux et quelles pièces pour la déclaration ?
Le contrat indique les modes de déclaration admis : espace client en ligne, application mobile, téléphone, courriel, courrier simple ou recommandé, agence. Le choix du canal a une conséquence pratique, la preuve de la date. Un formulaire en ligne génère habituellement un accusé de réception ou un numéro de dossier ; un appel laisse peu de trace sans confirmation écrite. ABE Infoservice, site d’information pédagogique sur la banque et l’assurance, recommande d’envoyer le constat à l’assureur de préférence par courrier recommandé avec accusé de réception dans les cinq jours ouvrés.
Un dossier bien constitué se reconnaît à la précision des circonstances : identité du conducteur, date, heure et lieu, description factuelle, dommages visibles, témoins éventuels, immatriculation des véhicules, numéro de contrat. Les pièces varient selon le sinistre.
- Accident : constat amiable signé ou e-constat, photos des véhicules et du lieu.
- Vol ou tentative : récépissé de dépôt de plainte, clés, certificat d’immatriculation.
- Incendie : dépôt de plainte lorsque l’origine est suspecte, photos, rapport des pompiers s’il existe.
- Bris de glace : photos de l’impact, selon la procédure du contrat.
- Événement climatique : photos datées et éléments sur l’événement.
Les photos, prises avant tout déplacement du véhicule quand c’est possible sans risque, montrent l’emplacement, les traces au sol et l’état de chaque véhicule. Elles complètent le constat et peuvent trancher un désaccord sur les circonstances. Certains dossiers demandent aussi des documents sur l’Opel elle-même, comme les factures d’entretien, pour apprécier son état antérieur.
Comment utiliser le constat amiable et l’e-constat auto ?
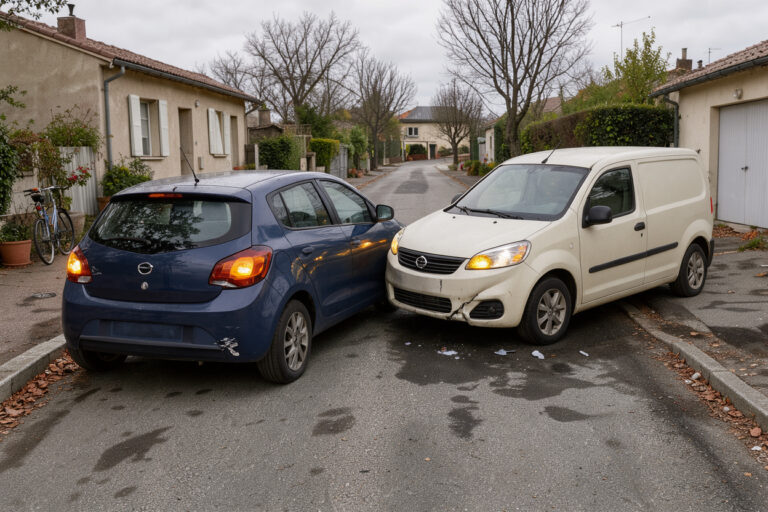
En cas d’accident matériel avec un autre véhicule, le constat amiable est le document central. Les deux conducteurs le remplissent et le signent, idéalement sur place. France Assureurs indique qu’il doit parvenir à l’assureur dans les cinq jours ouvrés et que l’application e-constat auto permet de le faire depuis un ou deux téléphones.
La page dédiée de la fédération précise que l’e-constat a la même valeur juridique que le papier, qu’il est transmis aux assureurs après signature et qu’il ne convient pas en cas de véhicule étranger, de plus de deux véhicules ou de dommages corporels. On revient alors au constat papier. Les détails de remplissage sont traités dans l’article sur le constat amiable après un accident avec une Opel.
Un principe à retenir : ne signez qu’un constat dont vous approuvez le contenu. En cas de désaccord sur les circonstances, mieux vaut rédiger des observations claires ou solliciter les forces de l’ordre que signer un texte que vous contestez.
Que se passe-t-il après la déclaration ?
L’assureur ouvre un dossier, vérifie que les garanties concernées figurent au contrat, puis décide s’il mandate un expert. Pour un dommage limité, photos ou devis de garage peuvent suffire ; pour un dommage plus important, un expert évalue les dégâts, étape détaillée dans l’article sur l’expertise après un accident impliquant une Opel. Vient ensuite l’accord sur la réparation ou l’indemnité, qui dépend de la responsabilité, de la garantie souscrite, de la franchise éventuelle et de la valeur du véhicule.
ABE Infoservice indique que, pour un dommage matériel, l’assureur présente une offre d’indemnisation dans un délai de trois mois et que le paiement suit l’acceptation dans le mois ; en cas de véhicule déclaré économiquement irréparable, l’assuré dispose de trente jours pour accepter ou refuser la proposition. Ces délais s’apprécient selon la nature du dossier. Le choix du garage reste en principe libre, sous réserve des conditions du contrat ; la procédure de réparation d’une Opel après un accident est présentée séparément.
Certains sinistres suivent des règles propres. En cas de vol, le délai est plus court et le dépôt de plainte est généralement demandé. En cas d’incendie suspect, il l’est aussi. Une Opel assurée uniquement en responsabilité civile n’est pas indemnisée pour ses propres dommages en cas d’incendie, même si l’assureur doit être informé, comme le rappelle France Assureurs. Le cas où le responsable n’est pas identifié suit une autre voie, décrite dans l’article sur l’accident non responsable avec une Opel.
Que faire en cas de désaccord ou de silence de l’assureur ?
Si l’assureur tarde, refuse la prise en charge ou propose une indemnité que vous jugez insuffisante, la première étape est une réclamation écrite au service indiqué au contrat, avec les pièces qui étayent votre position. Le rapport d’expertise peut être demandé, et une contre-expertise est parfois possible selon le contrat.
Si le désaccord subsiste, ou sans réponse au bout de deux mois, la Médiation de l’assurance peut être saisie, à condition qu’aucune action en justice n’ait été engagée. La procédure est gratuite, écrite et confidentielle, et la saisine suspend le délai de prescription de deux ans. Le dossier comprend un résumé du litige, les échanges avec l’assureur, le contrat et les réclamations précédentes.
Enfin, l’exactitude de la déclaration compte : une description volontairement inexacte peut avoir des conséquences sur la garantie et sur le bonus-malus. Mieux vaut écrire ce que l’on sait, sans extrapoler.
Questions fréquentes
Faut-il déclarer un petit sinistre sans tiers, comme une rayure de parking ?
La déclaration est due pour tout sinistre susceptible de mettre en jeu une garantie. L’intérêt pratique dépend de la garantie souscrite, de la franchise et de l’effet éventuel sur la suite du contrat. Le contrat précise l’obligation de déclarer et les sanctions prévues.
Puis-je déclarer le sinistre à mon concessionnaire Opel ?
Un concessionnaire ou un réparateur peut vous aider à établir un devis, mais la déclaration destinée à mettre en jeu votre contrat doit parvenir à votre assureur. Si un garage propose d’effectuer la démarche, vérifiez qu’il agit pour le compte de l’assureur et conservez la preuve de la date.
Que faire si le délai est dépassé ?
Déclarez sans attendre et expliquez par écrit les raisons du retard. Selon l’article L113-2, le retard ne peut être sanctionné que si l’assureur démontre un préjudice, par exemple parce que des preuves ont disparu.
L’e-constat auto est-il accepté par les assureurs ?
L’application a été développée par les assureurs, et France Assureurs indique qu’il a la même valeur que le papier. Ses conditions d’usage restent l’absence de blessé et un maximum de deux véhicules ; sinon, le constat papier reste la référence.
Conclusion
Déclarer un sinistre pour son Opel se résume à quelques réflexes : s’adresser à l’assureur du contrat, respecter le délai contractuel, choisir un canal qui laisse une trace, joindre des pièces précises, puis suivre le dossier jusqu’à l’accord sur la réparation ou l’indemnité. Les règles de fond ne dépendent pas de la marque : elles viennent du Code des assurances, des conventions entre assureurs et du contrat souscrit. Ce qui varie d’un dossier à l’autre, ce sont les garanties, la franchise et la nature du sinistre, à lire dans les conditions du contrat. En cas de doute sur une clause, l’assureur peut être interrogé par écrit, et la Médiation de l’assurance reste ouverte si le dialogue n’aboutit pas.